2025年深圳电子产业技术升级对手机配件供应链的影响分析
2025年开年,深圳电子产业的技术升级明显提速。从华为回归后的供应链重构,到AI终端对算力硬件的重新定义,整个珠三角的电子制造生态正在经历一轮深度洗牌。作为扎根华强北多年的手机配件供应商,南摩科技观察到,这轮升级不再是单纯的参数竞赛,而是对供应链响应速度、材料工艺和品控体系的全方位考验。
技术迭代带来的三个结构性变化
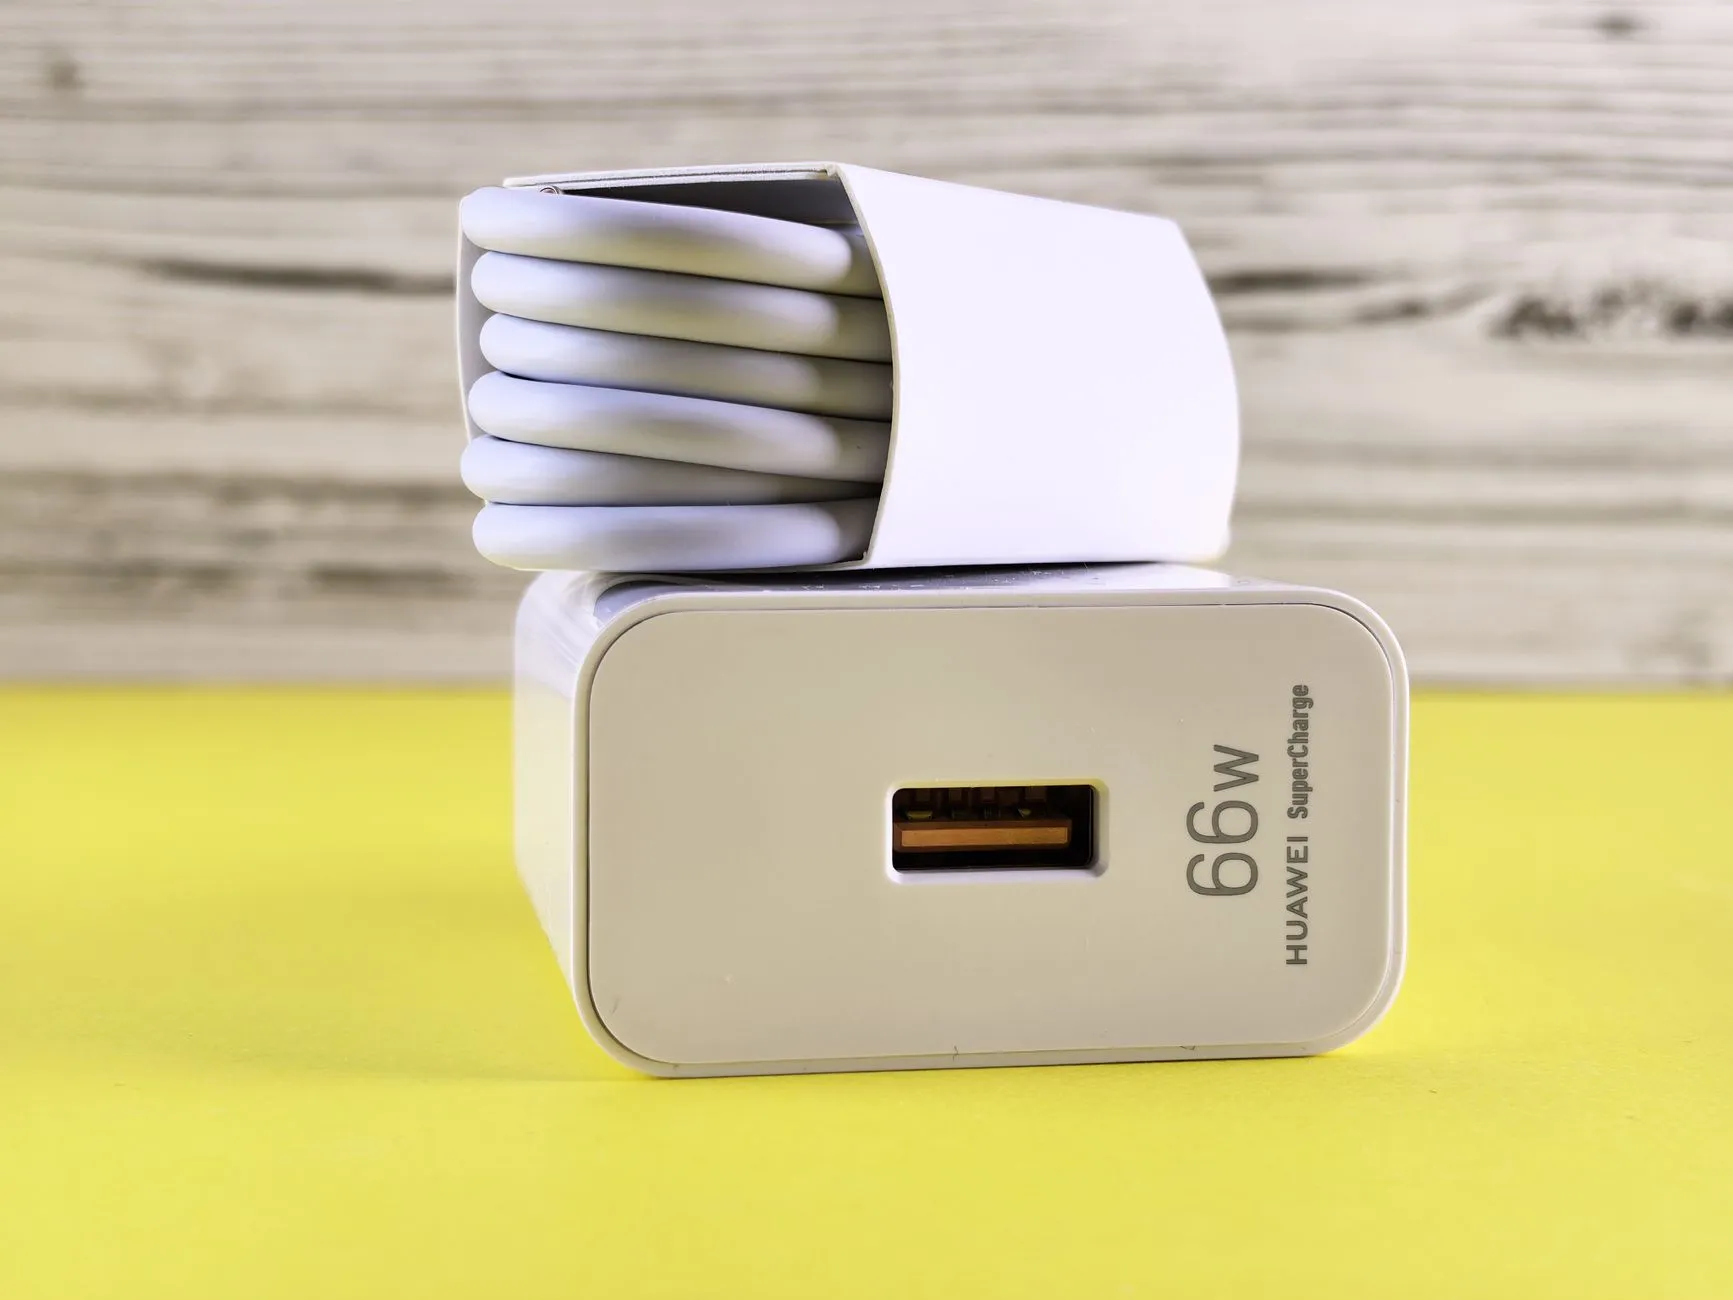
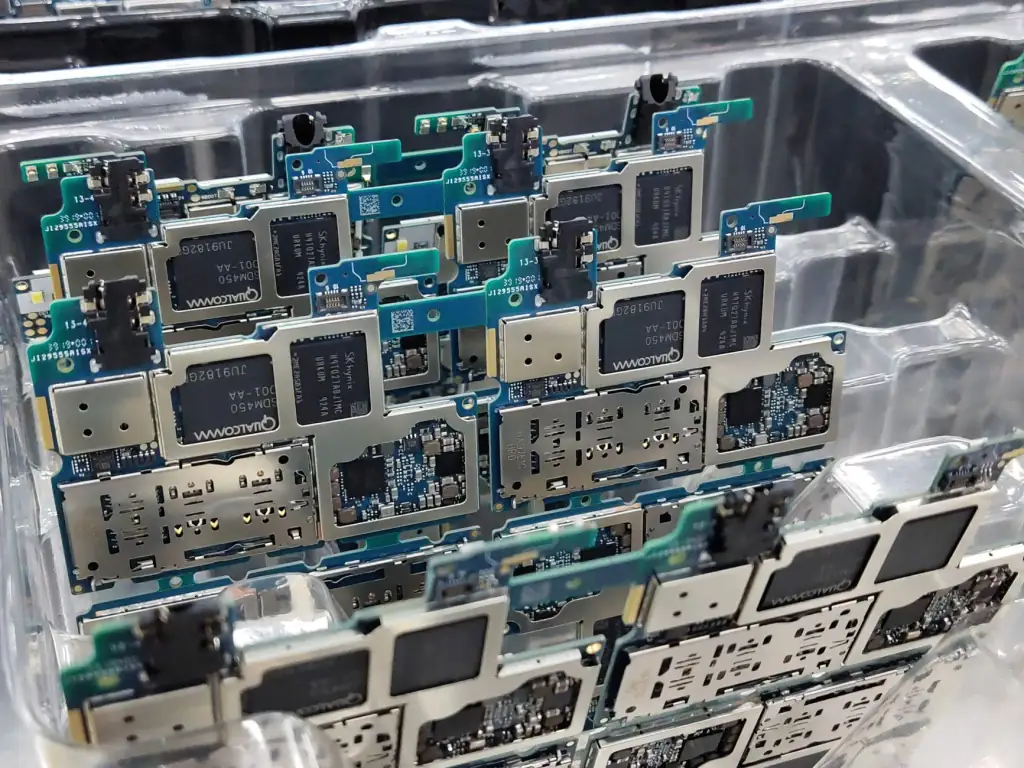
首先,折叠屏与钛合金中框的普及让传统手机配件厂商被迫重新设计模具。过去一套铝合金外壳模具能用两年,现在钛合金CNC加工的公差要求从±0.1mm收紧到±0.05mm,直接导致深圳电子产业链上游的精密机床订单暴增40%。其次,AI手机对散热需求的指数级增长,使得均热板(VC)从高端旗舰下放到2000元档机型,这给做散热配件的深圳电子企业带来了每月数百万片的产能压力。最后,快充协议的私有化竞争(如华为SuperCharge、OPPO VOOC)让第三方手机配件必须内置智能识别芯片,否则无法触发满功率充电——这直接推高了配件BOM成本约15%。
案例:南摩科技如何应对这轮冲击
以我们自家的氮化镓快充充电器产线为例。2024年第四季度,客户突然要求将峰值功率从65W提升至100W,且体积不能增大。传统方案是加大变压器,但深圳电子供应链里的几家头部方案商已经转向了高频平板变压器+新型氮化镓芯片的组合。我们花了三周时间重新验证了8家供应商的样品,最终选定一家在坪山有自建封装线的厂商。
这个过程里最深的体会是:技术升级不再只是研发部门的事,采购和品质部门必须前置介入。以前我们采购电容电阻看价格和交期,现在得先看对方的失效分析报告和可靠性测试数据。特别是深圳电子行业里做手机配件的同行,如果还在用三年前的检验标准,大概率会在高温高湿老化测试上翻车。
供应链韧性成为新竞争壁垒
另一组值得关注的数据是:2025年第一季度,深圳电子行业的原材料库存周转天数从平均45天压缩到了28天。这背后是下游品牌厂商在推行“周度滚动预测”模式——他们每周五给供应商发未来8周的订单预测,但只锁定其中2周的刚性订单。这种模式下,手机配件厂商的柔性排产能力直接决定了利润率。
- 具备SMT贴片+注塑+组装垂直整合能力的企业,毛利率能维持在22%以上
- 依赖外发加工的中小型贸易商,毛利率普遍跌破12%
- 能提供PD3.1+UFCS融合快充协议兼容方案的供应商,议价权明显增强
南摩科技的做法是投入了一条半自动化的兼容性测试线,专门模拟不同品牌手机(包括iPhone 16系列和华为Mate 80原型机)的充电握手信号。这套设备花了八十多万,但让我们在2025年3月拿下了两个跨境电商大卖家的独家供货合同。
归根结底,深圳电子产业这轮升级对手机配件供应链的影响是结构性的,不是简单的“换更好的料”就能解决。那些还在靠低价拼单、忽视协议兼容和材料认证的厂商,未来两年会非常难受。而愿意在测试设备、新材料验证和快速响应机制上投入的电子科技企业,反而能在洗牌期拿到更多话语权。南摩科技今年的目标很明确:把100W以上快充配件的良率做到99.3%,同时把新品打样周期从14天压缩到7天。